O ressarcimento de consórcio cancelado funciona assim: quando o consorciado desiste ou cancela sua cota, ele tem direito à devolução dos valores pagos, descontadas as taxas previstas em contrato, como taxa de administração, fundo de reserva e eventual multa.
O prazo e a forma de pagamento dependem do tipo de cancelamento e do que está escrito no contrato, mas o artigo 53 do Código de Defesa do Consumidor proíbe que o consumidor perca tudo o que pagou em caso de desistência.
Para garantir o ressarcimento, as principais provas necessárias são: contrato assinado, comprovantes de todas as parcelas pagas e qualquer comunicação com a administradora sobre o cancelamento.
Se a administradora está dificultando a devolução ou oferecendo um valor abaixo do devido, a seguir, você vai entender como calcular o valor correto, quais caminhos existem para receber e quando vale acionar a Justiça.
Como funciona o ressarcimento de consórcio cancelado?
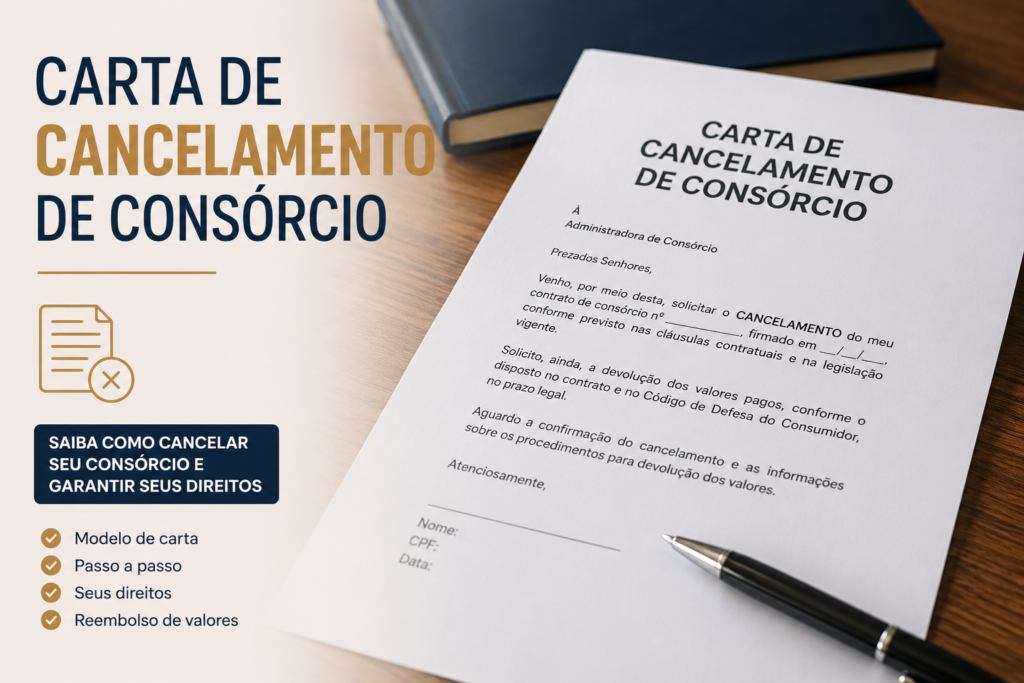
O ressarcimento de consórcio cancelado pode ocorrer quando o consorciado que desiste tem direito a receber de volta os valores efetivamente pagos ao grupo, com as deduções legalmente previstas.
Dessa forma, o valor bruto a ser devolvido é calculado com base nas parcelas pagas ao fundo comum do grupo.
E sobre esse valor, a administradora pode descontar a taxa de administração, o fundo de reserva, o seguro de vida embutido na parcela (quando houver) e a multa contratual por desistência, que geralmente varia entre 10% e 30% sobre o valor da carta de crédito ou sobre as parcelas pagas.
No entanto, o que a administradora não pode fazer é reter o valor integralmente, pois o artigo 53 do CDC é claro ao determinar que cláusulas que estabelecem a perda total dos valores pagos em contratos de prestação continuada são nulas de pleno direito.
Qual o prazo para receber o ressarcimento do consórcio cancelado?
O prazo para recebimento do ressarcimento ocorre após o encerramento do grupo ou quando a cota cancelada for vendida para um novo participante, o que ocorrer primeiro.
Na prática, isso pode significar anos de espera, o que já foi questionado em inúmeros processos judiciais.
Contudo, os tribunais têm entendido que, em grupos de longa duração, exigir essa espera representa desvantagem exagerada ao consumidor, contrariando o artigo 51, inciso IV do CDC.
Em outras palavras: se o seu grupo tem prazo de dez anos e você cancelou no segundo, a administradora não pode te obrigar a esperar mais oito anos para receber. Esse tipo de cláusula é contestável na Justiça.
Veja também:
- Como Processar uma Administradora de Consórcio: guia 2026
- Golpe do Falso Financiamento disfarçado de consórcio cresce
Quais são as deduções permitidas no ressarcimento do consórcio?
Esse é o ponto onde as administradoras mais tentam reduzir o valor devolvido, e é fundamental entender o que é legal e o que não é.
Taxa de administração
É a remuneração da administradora pelo serviço prestado. O desconto é permitido, mas apenas proporcional ao período em que o serviço foi efetivamente prestado.
Cobrar a taxa de administração integral de um grupo que ainda vai durar anos é abusivo.
Fundo de reserva
É constituído para cobrir inadimplências e outras despesas do grupo. O saldo não utilizado deve ser devolvido ao consorciado proporcionalmente, e não simplesmente retido pela administradora.
Multa por desistência
Prevista em contrato e geralmente aceita pelos tribunais, desde que não seja tão elevada a ponto de esvaziar o ressarcimento. Multas excessivas também podem ser contestadas com base no CDC.
Seguro de vida e seguro prestamista
Quando embutidos nas parcelas, esses valores correspondem a um serviço consumido mês a mês. O desconto é válido apenas sobre o período em que o seguro vigorou.
O que não pode ser descontado
A administradora não pode descontar valores que nunca foram previstos em contrato, criar novas taxas retroativas ou aplicar correções que prejudiquem desproporcionalmente o consumidor.
Qualquer dedução não prevista expressamente no contrato é passível de contestação.
Quais provas são necessárias para garantir o ressarcimento?
As provas são o que sustentam qualquer pedido de ressarcimento, seja na via administrativa, seja na judicial. Guarde e organize os seguintes documentos antes de iniciar qualquer reclamação.
O contrato assinado com a administradora é o documento mais importante, afinal, ele define as regras do grupo, as taxas aplicáveis e as condições de cancelamento.
Além disso, comprovantes de pagamento de todas as parcelas servem para calcular o valor bruto que deve ser devolvido. Sem eles, a administradora pode contestar o montante pago.
O protocolo de cancelamento também é essencial para registrar a data em que o pedido foi feito. Isso define o ponto de partida do prazo de devolução.
As comunicações com a administradora, como e-mails, mensagens e cartas, servem para documentar a tentativa de solução amigável antes de qualquer instância externa, e ainda o extrato do grupo, quando disponível, mostra o saldo do fundo comum e permite confrontar com o valor oferecido pela administradora.
Como calcular o valor correto do ressarcimento de consórcio cancelado?
O cálculo correto começa pelo total líquido pago ao fundo comum do grupo, excluindo seguros e demais encargos já pagos à administradora como serviço.
Sobre esse valor, subtraem-se as deduções legalmente permitidas: taxa de administração proporcional ao período, multa contratual e fundo de reserva não restituível conforme as regras do grupo.
O valor resultante deve ser corrigido monetariamente, e há precedentes judiciais reconhecendo esse direito ao consorciado. A administradora apresenta um cálculo próprio que minimiza o ressarcimento.
Por isso, ter uma conferência independente desses números é importante antes de aceitar qualquer proposta.
O que fazer quando a administradora não paga o ressarcimento?
Quando a administradora não responde, nega o pagamento ou oferece um valor claramente abaixo do devido, o primeiro é formalizar uma reclamação escrita junto à administradora, exigindo resposta por escrito em prazo definido. Esse registro é necessário para comprovar a tentativa de solução amigável.
O segundo é registrar uma reclamação no Banco Central pelo sistema Registrato ou pelo portal do consumidor do Bacen.
O Banco Central fiscaliza administradoras de consórcio e pode aplicar sanções administrativas.
O terceiro passo é acionar o Procon do seu estado porque ele pode mediar a negociação e aplicar multas à administradora, mas não tem poder para determinar valores de ressarcimento com força judicial.
Por fim, se nada disso adiantar, quarto e mais efetivo passo é a ação judicial.
Por meio dela, é possível pedir a revisão do cálculo, o pagamento imediato do ressarcimento e, quando há dolo ou má-fé da administradora, indenização por danos morais.
Conclusão
O ressarcimento de consórcio cancelado é um direito do consumidor respaldado pelo Código de Defesa do Consumidor e pela regulação do Banco Central.
Obviamente a administradora pode realizar deduções, mas dentro dos limites previstos em contrato e na legislação.
Portanto, prazos abusivos, retenções indevidas e cálculos que não correspondem ao valor real pago são práticas contestáveis e frequentemente revertidas na Justiça.
O caminho administrativo resolve parte dos casos, mas tem limitações claras.
Quando a administradora não demonstra disposição para um acordo justo, a via judicial é a que gera resultado com força legal e prazo definido.
A forma mais rápida e segura de garantir o ressarcimento correto é contar com um advogado especialista em consórcio, pois o profissional analisa o contrato, confere o cálculo da administradora, identifica deduções indevidas e representa o consumidor em todas as etapas, seja na negociação extrajudicial ou no processo judicial.
Se você quer entender como um advogado atua nesse tipo de caso e quais são as chances reais de êxito na sua situação, fale com um especialista em consórcio e tenha uma análise do seu contrato antes de aceitar qualquer proposta da administradora.
Perguntas Frequentes – FAQ
Tenho direito ao ressarcimento mesmo se eu desisti voluntariamente do consórcio?
Sim. A desistência voluntária não elimina o direito à devolução dos valores pagos ao fundo comum. O que muda são as condições e os descontos aplicáveis, previstos em contrato e nos limites da lei.
A administradora pode reter todo o valor que paguei?
Não. O artigo 53 do CDC proíbe a perda total dos valores pagos em contratos de prestação continuada. Qualquer cláusula nesse sentido é nula.
Posso receber o ressarcimento antes do encerramento do grupo?
Em muitos casos sim, especialmente quando o grupo tem longa duração. Os tribunais têm reconhecido o direito à devolução antecipada quando a espera representa desvantagem exagerada ao consumidor.
Quanto tempo tenho para cobrar o ressarcimento na Justiça?
O prazo prescricional é de cinco anos, contados a partir do momento em que o consumidor teve ciência do problema ou do vencimento do prazo de devolução não cumprido pela administradora.