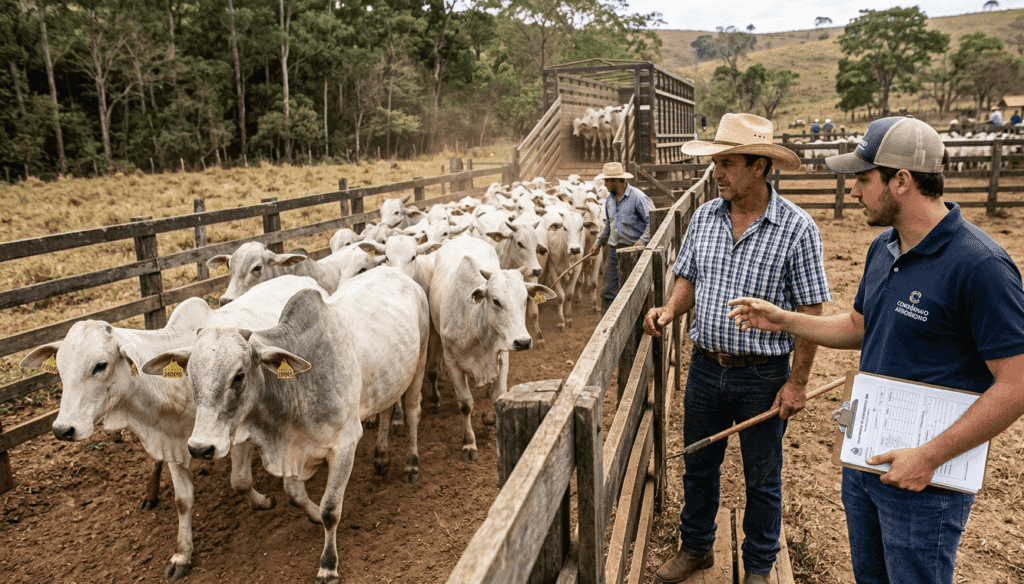
O consórcio do boi se tornou uma das modalidades de investimento no agronegócio que mais cresce no Brasil, mas também uma das que mais gera conflitos judiciais.
A lógica de adquirir crédito para formação ou ampliação de rebanho parece simples, mas o contrato que acompanha essa operação raramente o é.
Antes de assinar qualquer documento, é fundamental que o produtor rural compreenda exatamente o que está aceitando.
Neste artigo, o Dr. Gabriel Ayres – OAB/MG 248496 – aponta as 3 cláusulas que mais prejudicam quem investe em consórcio de boi, e como se proteger delas antes que o prejuízo apareça.
Cláusula 1: O que os vendedores de consórcio não contam sobre a reposição do rebanho
Essa é, sem dúvida, a cláusula mais subestimada nos contratos de consórcio do boi, e a que mais surpreende negativamente o produtor após a contemplação.
Basicamente, a cláusula de reposição do rebanho estabelece condições sobre o que o consorciado pode ou não fazer com os animais adquiridos com o crédito liberado.
E essas condições costumam ser omitidas pelo vendedor durante a negociação.
Na prática, muitos contratos proíbem ou limitam severamente a venda dos animais durante determinado período após a contemplação, o chamado ‘prazo de carência de alienação’.
Outros impõem que, caso o rebanho seja vendido antes do prazo, o consorciado deve repor os animais em quantidade equivalente ou depositar o valor em conta vinculada ao consórcio.
Há ainda cláusulas que exigem comunicação formal à administradora antes de qualquer negociação com o gado, sob pena de multa contratual ou até rescisão com devolução parcial das parcelas pagas.
Atenção ao detalhe mais ignorado:
Em muitos contratos, o prazo de restrição à venda dos animais pode chegar a 24 meses após a contemplação.
Para quem trabalha com giro rápido de rebanho, compra, engorda e venda, isso representa um bloqueio direto ao modelo de negócio.
O problema central é que o vendedor de consórcio apresenta o produto como uma forma de “alavancar o rebanho com condições facilitadas”, omitindo que o crédito vem amarrado a condições de uso que podem inviabilizar a operação pecuária planejada.
Quando o produtor percebe a restrição, já está vinculado ao contrato e sujeito às penalidades de saída.
“Em todos os casos de consórcio de boi que chegaram ao escritório, a cláusula de reposição foi o ponto de conflito mais recorrente. O produtor só lê o contrato com atenção quando o problema já aconteceu. Nesse momento, a margem de negociação é mínima — e a via judicial passa a ser o único caminho para reverter o prejuízo.”— Advogado Para Consórcio – Dr. Gabriel Ayres OAB/MG 248496
Cláusula 2: A atualização do crédito que corrói o poder de compra do produtor
O segundo ponto crítico diz respeito à forma como o crédito contratado é corrigido ao longo do tempo.
Em muitos contratos de consórcio bovino, o valor do crédito é atualizado por índices que não acompanham a variação real do preço do boi gordo, como o INPC, IPCA ou IGP-M.
Isso significa que, ao ser contemplado 2 ou 3 anos após a contratação, o crédito disponível pode ter poder de compra inferior ao que o produtor calculou no momento da adesão.
Em paralelo, as parcelas mensais do consórcio podem ser corrigidas por um índice diferente do que atualiza o crédito, gerando uma assimetria que beneficia exclusivamente a administradora.
O produtor, portanto, paga mais em termos reais, mas recebe proporcionalmente menos.
Esse mecanismo raramente é explicado durante a venda e, em muitos contratos, está descrito em cláusulas de difícil interpretação para quem não é operador do direito.
| Problema contratual | Impacto prático | Frequência | Risco |
|---|---|---|---|
| Restrição à venda do rebanho | Trava o giro da operação pecuária por até 24 meses | Muito alta | Alto |
| Índice de correção do crédito descolado do boi | Crédito perde poder de compra real na contemplação | Alta | Alto |
| Prazo mínimo de utilização do crédito | Produtor perde crédito se não usar no prazo estipulado | Média | Médio |
| Multa por desistência desproporcional | Saída antecipada pode custar até 30% do total pago | Alta | Alto |
Cláusula 3: O prazo de utilização do crédito e a multa por desistência desproporcional
A terceira cláusula perigosa é composta por 2 mecanismos que aparecem associados no mesmo contrato.
O primeiro é o prazo máximo de utilização do crédito: após a contemplação, o produtor tem um prazo determinado, geralmente entre 60 e 180 dias, para utilizar o valor liberado.
Se não houver fornecedor disponível, se o mercado estiver desfavorável para compra ou se houver qualquer empecilho operacional, o crédito pode ser suspenso ou revertido para o grupo, sem devolução do que foi pago.
O segundo mecanismo é a multa por desistência, ou seja, quando o produtor decide encerrar o consórcio antes de ser contemplado, seja por dificuldade financeira ou insatisfação com as condições, a multa contratual pode consumir de 20% a 30% de tudo o que foi pago até ali.
Em muitos casos, esse percentual é abusivo e pode ser questionado judicialmente com base no Código de Defesa do Consumidor e na legislação específica de consórcios regulamentada pelo Banco Central do Brasil.
Como o produtor rural pode se proteger juridicamente?
A análise prévia do contrato de consórcio por um advogado especializado é o único mecanismo eficaz de proteção antes da assinatura.
Após o vínculo estabelecido, as opções se reduzem: revisão contratual judicial, negociação extrajudicial com a administradora ou ação para declaração de cláusulas abusivas.
Todas essas alternativas existem e têm êxito nos tribunais, mas o custo e o tempo envolvidos são sempre maiores do que uma análise preventiva teria exigido.
Quem já está em um contrato de consórcio do boi com cláusulas restritivas, correndo risco de multa ou tendo o crédito travado, deve buscar orientação jurídica imediatamente.
Vale ressaltar que o prazo para questionar determinadas cláusulas é contado a partir do momento em que o contratante toma ciência do problema.
O Dr. Gabriel Ayres e a equipe da Ayres Advocacia analisam contratos de consórcio, e, se houver cláusula abusiva ou direito a revisão, o escritório apresenta o caminho jurídico para reverter a situação.
Saiba mais em nosso blog:
- Como Cancelar Consórcio de Máquina Agrícola Por Falsa PromessaPara cancelar um consórcio de máquina agrícola adquirido mediante falsa promessa de contemplação, o produtor rural deve reunir as provas da fraude, como áudios e mensagens de WhatsApp do vendedor, e formalizar uma… Read more: Como Cancelar Consórcio de Máquina Agrícola Por Falsa Promessa
- Consórcio Agrícola: Fui contemplado e não recebi: O que fazer?Se você foi contemplado no consórcio agrícola e não recebeu o maquinário ou outro bem contemplado, você deve exigir a liberação imediata do seu crédito retido, acionando o Banco Central do Brasil (BCB)… Read more: Consórcio Agrícola: Fui contemplado e não recebi: O que fazer?
- Problemas com Consórcio Imobiliário: O que fazer?Se você teve problemas com consórcio imobiliário, a primeira coisa a se fazer é comprovar o descumprimento de ofertas, a falta de clareza nas taxas de administração e a falsa promessa de contemplação.… Read more: Problemas com Consórcio Imobiliário: O que fazer?
- Golpe do Falso Consórcio Imobiliário: Como recuperar valores?O golpe do falso consórcio imobiliário é uma fraude financeira que atrai vítimas com promessas de contemplação rápida e liberação imediata de crédito para a compra da casa própria. Disfarçado de oportunidade imperdível,… Read more: Golpe do Falso Consórcio Imobiliário: Como recuperar valores?
- Fui Contemplado no Consórcio: Posso pegar o dinheiro?Sim, você pode pegar o dinheiro ao ser contemplado no consórcio, desde que siga as regras estabelecidas pelo Banco Central do Brasil. De acordo com a Resolução BCB nº 285, o consorciado tem… Read more: Fui Contemplado no Consórcio: Posso pegar o dinheiro?